Viele ausländische Investoren glauben, dass es in Portugal entweder gar keine Kapitalertragsteuer gibt oder dass diese unkompliziert ist, was beim Verkauf zu kostspieligen Überraschungen führen kann. Die Realität ist jedoch differenzierter. Portugal erhebt sehr wohl eine Kapitalertragsteuer auf Immobilienverkäufe durch Nichtansässige, wobei bestimmte Steuersätze, Freibeträge und Meldepflichten gelten, die sich direkt auf Ihre Investitionsrendite auswirken. Das Verständnis dieser für 2026 geltenden Vorschriften ist unerlässlich, um fundierte Entscheidungen über den Kauf, das Halten und den Verkauf von Immobilien an der Algarve treffen zu können. Dieser Leitfaden erläutert die steuerlichen Rahmenbedingungen, Berechnungsmethoden, verfügbaren Befreiungen und praktischen Schritte zur Einhaltung der Vorschriften, die speziell auf ausländische Immobilieninvestoren in Portugal zugeschnitten sind.
Inhaltsübersicht
- Kapitalertragsteuer in Portugal verstehen: Grundlagen für ausländische Investoren
- Wie die Kapitalertragsteuer bei Immobilienverkäufen in Portugal berechnet wird
- Freistellungen, Abzüge und Sonderregelungen mit Auswirkungen auf die Kapitalertragsteuer
- Praktische Schritte und Anmeldepflichten für ausländische Investoren in Portugal
- Erfahren Sie mehr über Immobilieninvestitionen an der Algarve mit Riva Prime
- Häufig gestellte Fragen
Die wichtigsten Erkenntnisse
| Punkt | Einzelheiten |
|---|---|
| Die Steuer gilt für alle | Die Kapitalertragsteuer in Portugal gilt sowohl für Gebietsansässige als auch für Gebietsfremde beim Verkauf von Immobilien., was sich unmittelbar auf ausländische Investoren auswirkt. |
| Die Berechnung ist spezifisch | Die Steuer wird auf den Gewinn unter Berücksichtigung der Anschaffungskosten, des Verkaufspreises und der zulässigen Abzüge berechnet; für Gebietsfremde gelten Steuersätze von bis zu 28 %. |
| Es gibt Ausnahmen | Durch die Steuererleichterung bei Wiederanlage und die Steuerbefreiung für den Hauptwohnsitz kann sich die Steuerschuld für berechtigte Anleger erheblich verringern oder ganz entfallen. |
| Die Einreichung ist verpflichtend | Nichtansässige müssen ihre portugiesischen Steuererklärungen innerhalb bestimmter Fristen einreichen, andernfalls drohen ihnen Strafen und rechtliche Konsequenzen. |
| Professionelle Hilfe ist wichtig | Aufgrund komplexer Vorschriften und Dokumentationspflichten ist eine fachkundige steuerliche und rechtliche Beratung für die Einhaltung der Vorschriften und die Optimierung von entscheidender Bedeutung. |
Kapitalertragssteuer in Portugal verstehen: Grundlagen für ausländische Investoren
Die Kapitalertragsteuer in Portugal ist eine Abgabe auf den Gewinn, den Sie beim Verkauf einer Immobilie erzielen. Für ausländische Investoren gilt diese Steuer unabhängig vom Aufenthaltsstatus. Die Kapitalertragsteuer in Portugal gilt sowohl für Gebietsansässige als auch für Gebietsfremde beim Verkauf von Immobilien, was bedeutet, dass Ihre Anlageimmobilie an der Algarve beim Verkauf der Besteuerung unterliegt. Die portugiesische Steuerbehörde, die „Autoridade Tributária e Aduaneira“, behandelt Veräußerungsgewinne als Einkünfte und besteuert die Differenz zwischen Ihrem Kaufpreis und dem Verkaufspreis nach Abzug der zulässigen Freibeträge.
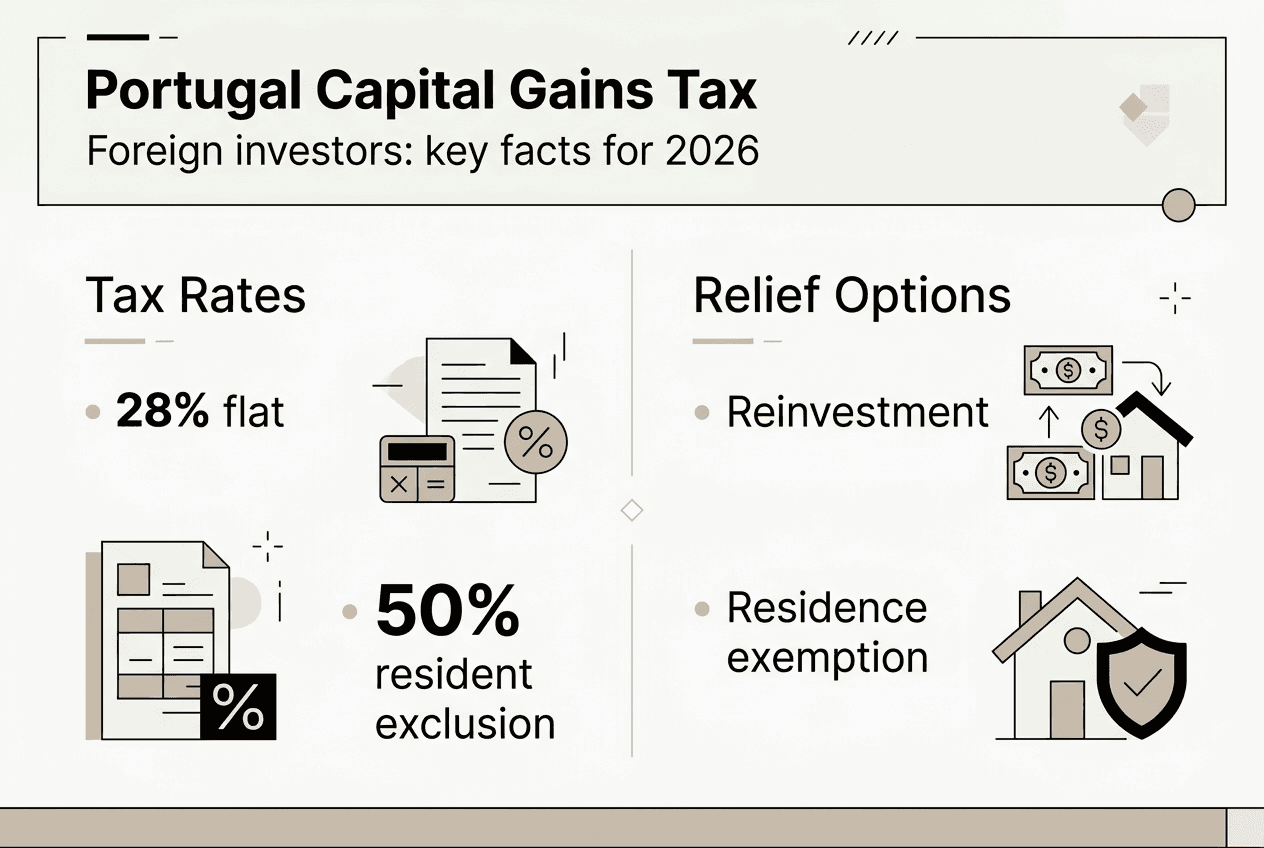
Nichtansässige Privatpersonen unterliegen im Jahr 2026 einem Pauschalsteuersatz von 28 % auf ihre Kapitalgewinne aus dem Verkauf portugiesischer Immobilien. Im Gegensatz dazu profitieren Ansässige von progressiven Einkommensteuersätzen und können nur 50 % ihrer Gewinne in das zu versteuernde Einkommen einbeziehen, wodurch sich ihre Steuerlast effektiv verringert. Für Unternehmen und juristische Personen gelten andere Steuersätze, in der Regel 25 % auf Gewinne. Diese Unterschiede spielen bei der Strukturierung Ihrer Investition eine wesentliche Rolle.
Ausländische Verkäufer müssen sich bei den portugiesischen Steuerbehörden registrieren lassen und eine Steuernummer beantragen, bevor sie eine Immobilientransaktion abschließen können. Sie sind verpflichtet, eine Steuererklärung einzureichen, in der Sie Ihre Veräußerungsgewinne angeben, auch wenn Sie aufgrund von Freibeträgen keine Steuern schulden. Diese Meldepflicht besteht unabhängig von der Transaktion selbst. Viele Investoren gehen fälschlicherweise davon aus, dass das Steuerabkommen ihres Heimatlandes die portugiesischen Verpflichtungen aufhebt, doch solche Abkommen gestatten es Portugal in der Regel, Immobiliengewinne innerhalb seiner Grenzen zu besteuern, während sie gleichzeitig ausländische Steuergutschriften vorsehen, um eine Doppelbesteuerung zu vermeiden.
Verstehen Vorschriften zur ausländischen Beteiligung in Portugal 2026 hilft dabei, diese steuerlichen Anforderungen in den breiteren rechtlichen Rahmen einzuordnen. Die wichtigste Erkenntnis ist, dass der Verkauf einer Immobilie in Portugal einen steuerpflichtigen Vorgang auslöst, der die Einhaltung der lokalen Steuergesetze erfordert, unabhängig davon, wo Sie wohnen oder welche Staatsangehörigkeit Sie besitzen.
Profi-Tipp: Beantragen Sie Ihre portugiesische Steuernummer und melden Sie sich unmittelbar nach dem Kauf einer Immobilie bei den Steuerbehörden an – nicht erst, wenn Sie einen Verkauf planen. Dies vereinfacht die künftige Einhaltung der Vorschriften und stellt sicher, dass Sie offizielle Schreiben zu Ihren steuerlichen Verpflichtungen erhalten.
- Nichtansässige zahlen einen Pauschalsatz von 28 % auf Kapitalgewinne aus Immobilienverkäufen.
- Einwohner können 50 % der Gewinne von der Steuer absetzen und progressive Steuersätze in Anspruch nehmen
- Unternehmen unterliegen in der Regel einem Steuersatz von 25 % auf Immobiliengewinne
- Die steuerliche Registrierung und die Abgabe der Steuererklärung sind unabhängig von der Berechtigung zur Steuerbefreiung verpflichtend.
- Doppelbesteuerungsabkommen sehen Steuergutschriften vor, keine Befreiungen von der portugiesischen Steuer
Wie die Kapitalertragsteuer bei Immobilienverkäufen in Portugal berechnet wird
Die Kapitalertragsteuer wird auf der Grundlage der Differenz zwischen Verkaufspreis und Anschaffungskosten berechnet, bereinigt um abzugsfähige Aufwendungen.. Die Formel ist zunächst einfach, beinhaltet jedoch mehrere Anpassungen, durch die sich Ihr steuerpflichtiger Gewinn erheblich verringern lässt. Wenn Sie die einzelnen Komponenten verstehen, können Sie Ihre Abzüge besser planen und Ihre Steuerschuld genau einschätzen, bevor Sie Ihre Immobilie zum Verkauf anbieten.
Die grundlegende Berechnung folgt diesem Aufbau:
- Ermitteln Sie Ihre Anschaffungskosten, einschließlich Kaufpreis, Notargebühren, Eintragungskosten und beim Kauf gezahlte Maklerprovisionen.
- Fügen Sie dokumentierte Modernisierungskosten wie Renovierungen, Anbauten oder umfangreiche Modernisierungen hinzu, die den Immobilienwert gesteigert haben
- Berechnen Sie Ihren Nettoverkaufspreis, indem Sie die Verkaufskosten wie Maklerprovisionen, Anwaltskosten und Marketingausgaben abziehen.
- Ziehen Sie die bereinigten Anschaffungskosten vom Nettoverkaufspreis ab, um Ihren steuerpflichtigen Veräußerungsgewinn zu ermitteln.
- Wenden Sie auf diesen Gewinn den Steuersatz von 28 % für Nichtansässige an, um die zu zahlende Steuer zu ermitteln.
Wechselkursschwankungen zwischen Kauf und Verkauf können sich zu Ihren Gunsten oder zu Ihrem Nachteil auswirken. Die portugiesischen Steuerbehörden berechnen Gewinne in Euro. Wenn Sie also zu einem Zeitpunkt gekauft haben, als der Euro gegenüber Ihrer Landeswährung stärker war, kann Ihr in Euro ausgedrückter Gewinn geringer ausfallen als der von Ihnen wahrgenommene Gewinn. Führen Sie daher genaue Aufzeichnungen über die Wechselkurse zum Zeitpunkt der Transaktionen.
Betrachten Sie folgendes Beispiel: Sie haben im Jahr 2020 eine Villa an der Algarve für 300.000 € erworben und dabei 15.000 € an Anschaffungskosten gezahlt. Sie haben 50.000 € in Renovierungsarbeiten investiert und über entsprechende Rechnungen verfügen. Im Jahr 2026 verkaufen Sie die Immobilie für 450.000 € und zahlen 22.500 € Maklerprovision sowie 3.000 € Anwaltskosten. Ihre Berechnung würde wie folgt aussehen:
| Komponente | Betrag (€) |
|---|---|
| Verkaufspreis | 450,000 |
| Abzüglich Verkaufskosten | (25,500) |
| Nettoverkaufserlös | 424,500 |
| Ursprünglicher Kaufpreis | (300,000) |
| Anschaffungskosten | (15,000) |
| Dokumentierte Verbesserungen | (50,000) |
| Steuerpflichtiger Veräußerungsgewinn | 59,500 |
| Steuersatz von 28 % | 16,660 |
Dieses Beispiel zeigt, wie eine ordnungsgemäße Dokumentation von Modernisierungsmaßnahmen und Kosten Ihren steuerpflichtigen Gewinn von 150.000 € auf 59.500 € senkt, wodurch Sie über 25.000 € an Steuern sparen. Verständnis Besteuerung von Mieteinnahmen in Portugal 2026 Es ist außerdem von Vorteil, wenn Sie während der Besitzzeit Mieteinnahmen erzielt haben, da bestimmte Ausgaben sowohl für die Berechnung der Einkünfte als auch für die Berechnung der Veräußerungsgewinne relevant sein können.
Profi-Tipp: Bewahren Sie alle Rechnungen, Quittungen und Überweisungsbelege im Zusammenhang mit Immobilienrenovierungen in einem eigenen Ordner auf. Die portugiesischen Steuerbehörden verlangen Originalbelege, und fehlende Unterlagen bedeuten entgangene Steuerabzüge in Höhe von Tausenden an zusätzlichen Steuern.
Freistellungen, Abzüge und Sonderregelungen mit Auswirkungen auf die Kapitalertragsteuer
Portugal bietet spezifische Steuerbefreiungen und -abzüge an, wie beispielsweise die Reinvestitionsbefreiung und die Steuerbefreiung für den Hauptwohnsitz. Diese Regelungen können Ihre Steuerlast erheblich verringern oder sogar ganz beseitigen, sofern Sie bestimmte Voraussetzungen erfüllen. Ausländische Investoren übersehen diese Möglichkeiten häufig und zahlen dadurch mehr Steuern, als gesetzlich vorgeschrieben ist.
Die Reinvestitionsbefreiung ermöglicht es Ihnen, die Kapitalertragsteuer aufzuschieben, wenn Sie den Verkaufserlös innerhalb bestimmter Fristen in eine andere portugiesische Immobilie reinvestieren. Für Gebietsansässige gilt diese Befreiung beim Erwerb eines Hauptwohnsitzes innerhalb von 36 Monaten vor oder 24 Monaten nach dem Verkauf. Für Nichtansässige gelten strengere Bedingungen, sie können jedoch ebenfalls davon profitieren, wenn sie einen Wohnsitz begründen oder in förderfähige portugiesische Immobilien investieren. Der Freibetrag ist proportional zum Prozentsatz der Reinvestition, d. h., wenn Sie 70 % des Erlöses reinvestieren, sind 70 % Ihres Gewinns steuerfrei.
Steuerbefreiungen für Hauptwohnsitze bieten die bedeutendsten Steuererleichterungen, kommen jedoch in erster Linie Gebietsansässigen zugute. Wenn Sie die Immobilie mindestens 12 Monate lang als Ihren Hauptwohnsitz bewohnt haben und über 65 Jahre alt sind oder wenn Sie in einen anderen portugiesischen Hauptwohnsitz reinvestieren, können Sie die Gewinne vollständig von der Steuer absetzen. Nichtansässige erfüllen die Voraussetzungen nur selten, es sei denn, sie werden vor dem Verkauf steuerlich ansässig. Daraus ergibt sich eine strategische Überlegung: Die Begründung eines portugiesischen Wohnsitzes vor dem Verkauf könnte erhebliche Steuerersparnisse mit sich bringen, sofern Sie die zeitlichen Voraussetzungen erfüllen.
Ansässige genießen neben den Steuerbefreiungen einen weiteren Vorteil. Sie können 50 % ihrer Kapitalerträge automatisch vom steuerpflichtigen Einkommen abziehen und dann auf die verbleibenden 50 % progressive Einkommensteuersätze anwenden. Dadurch halbiert sich der Steuersatz im Vergleich zum pauschalen Steuersatz von 28 % für Nichtansässige. Ein Gebietsansässiger in der Steuerklasse von 35 % zahlt lediglich einen effektiven Steuersatz von 17,5 % auf Gewinne, während Gebietsfremde den vollen Satz von 28 % zahlen.
| Steuerpflichtigenart | Einbeziehung von Gewinnen | Steuersatz | Effektiver Steuersatz |
| — | — | — |
| Nichtansässige | 100 % | 28 % pauschal | 28 % |
| Ansässige | 50 % | Progressiv (14,5 %–48 %) | 7,25 %–24 % |
| Ansässige mit Wiederanlage | 0 %–100 % | Progressiv | 0 %–24 % |
Steuerabkommen zwischen Portugal und Ihrem Heimatland können durch ausländische Steuergutschriften zusätzliche Entlastungen bieten. Die meisten Abkommen gestatten es Portugal, Immobiliengewinne zu besteuern, verpflichten Ihr Heimatland jedoch, die portugiesische Steuer auf Ihre inländische Steuerschuld anzurechnen. Dies verhindert eine Doppelbesteuerung, mindert jedoch nicht die portugiesische Steuer selbst. Prüfen Sie die konkreten Bestimmungen Ihres Abkommens gemeinsam mit einem qualifizierten Berater.
Das Verständnis dieser Regeln steht in direktem Zusammenhang mit weiterreichenden Tipps zur Immobilieninvestition in Portugal die Ihnen dabei helfen, die Eigentumsverhältnisse und den zeitlichen Ablauf so zu gestalten, dass eine optimale steuerliche Behandlung gewährleistet ist. Die Unterschiede zwischen der Behandlung von Gebietsansässigen und Gebietsfremden sind so erheblich, dass sie Entscheidungen hinsichtlich der Haltedauer und des Wohnsitzes beeinflussen können.
- Die Reinvestitionsbefreiung führt zu einem Steueraufschub, wenn der Erlös in den Kauf einer weiteren Immobilie in Portugal fließt
- Durch die Steuerbefreiung für den Hauptwohnsitz entfällt die Steuer für berechtigte Einwohner, die die Wohnanforderungen erfüllen
- Einwohner können automatisch 50 % ihrer Gewinne steuerfrei stellen und profitieren von progressiven Steuersätzen.
- Nichtansässige müssen einen pauschalen Steuersatz von 28 % auf den gesamten Gewinn zahlen, wobei ihnen nur begrenzte Freibeträge zustehen.
- Steuerabkommen sehen ausländische Steuergutschriften vor, mindern jedoch nicht die in Portugal geschuldete Steuer.
Praktische Schritte und Anmeldepflichten für ausländische Investoren in Portugal
Die Einhaltung der portugiesischen Vorschriften zur Kapitalertragsteuer erfordert bestimmte Unterlagen, Fristen und Verfahren, die ausländische Investoren genauestens befolgen müssen. Nicht ansässige Immobilienbesitzer müssen innerhalb festgelegter Fristen portugiesische Steuererklärungen einreichen, in denen sie Kapitalerträge angeben, um Strafen zu vermeiden. Wenn Sie diesen Prozess verstehen, können Sie kostspielige Fehler und rechtliche Komplikationen vermeiden.
Der Einreichungsprozess umfasst folgende Schritte:
- Beantragen Sie eine portugiesische Steuernummer (NIF) oder überprüfen Sie, ob diese aktiv ist und Ihre Steuerregistrierung auf dem neuesten Stand ist
- Stellen Sie die vollständigen Unterlagen zusammen, darunter Kaufvertrag, Verkaufsvertrag, Rechnungen für Baumaßnahmen und Belege für Ausgaben.
- Berechnen Sie Ihren Kapitalgewinn anhand der zuvor beschriebenen Methode, wobei alle Beträge in Euro anzugeben sind.
- Füllen Sie das Formular 3 (Modelo 3), die portugiesische Einkommensteuererklärung für natürliche Personen, aus und geben Sie dabei Ihren Kapitalgewinn an.
- Reichen Sie Ihre Steuererklärung elektronisch über das Portal der portugiesischen Steuerbehörde oder über einen Steuervertreter ein.
- Zahlen Sie alle fälligen Steuern fristgerecht, um Zinsen und Strafen zu vermeiden.
Nichtansässige müssen ihre Steuererklärung bis zum 31. Mai des auf den Verkauf folgenden Jahres einreichen. Wenn Sie im Jahr 2026 eine Immobilie verkauft haben, ist Ihre Steuererklärung bis zum 31. Mai 2027 fällig. Das portugiesische Steuerrecht schreibt jedoch eine Quellensteuer für nichtansässige Verkäufer vor. Der Anwalt des Käufers behält in der Regel 28 % des Veräußerungsgewinns bei Vertragsabschluss ein und führt diesen Betrag an die Steuerbehörden ab. Sie reichen dann Ihre Steuererklärung ein, um eine Rückerstattung der zu viel gezahlten Steuer zu beantragen, falls sich Ihre tatsächliche Steuerschuld aufgrund von Abzügen oder Freibeträgen auf einen Betrag beläuft, der unter dem einbehaltenen Betrag liegt.
Die Anforderungen an die Unterlagen sind streng. Sie benötigen Originalrechnungen für alle geltend gemachten Abzüge, Kontoauszüge zum Nachweis der Zahlungen sowie beglaubigte Übersetzungen ausländischer Dokumente, falls die Behörden diese anfordern. In den Kauf- und Verkaufsverträgen müssen die Transaktionswerte eindeutig ausgewiesen sein, und für etwaige Renovierungsarbeiten sind Rechnungen der Auftragnehmer mit ordnungsgemäßer Umsatzsteuerabrechnung erforderlich. Fehlen Unterlagen oder sind diese unzureichend, werden die Abzüge von den Behörden nicht anerkannt, was zu einer höheren Steuerbelastung führt.
Die Strafen bei Nichteinhaltung steigen schnell an. Bei verspäteter Einreichung fallen Geldbußen ab 200 € an, die sich je nach Dauer der Verspätung erhöhen. Bei verspäteter Zahlung fallen Zinsen in gesetzlicher Höhe sowie Strafzuschläge in Höhe von 10 % bis 50 % der ausstehenden Steuer an, je nachdem, ob die Behörden die Versäumnis als fahrlässig oder vorsätzlich einstufen. In schweren Fällen können die Behörden Pfandrechte auf portugiesisches Vermögen eintragen lassen oder die Beitreibung im Rahmen internationaler Abkommen vorantreiben.
Angesichts der Komplexität und der Sprachbarrieren profitieren die meisten ausländischen Investoren von professioneller Unterstützung. Portugiesische Steuerberater und auf Immobilientransaktionen spezialisierte Rechtsanwälte können Steuererklärungen erstellen, mit den Behörden kommunizieren und Ihre steuerliche Situation im Rahmen der gesetzlichen Bestimmungen optimieren. Die Kosten für professionelle Hilfe, die je nach Komplexität in der Regel zwischen 500 € und 2.000 € liegen, lassen sich oft um ein Vielfaches einsparen, indem Abzüge ordnungsgemäß dokumentiert und Steuerbefreiungen beantragt werden. Entdecken Sie Rechtsbeistand für Immobilienkäufer um mit qualifizierten Fachleuten in Kontakt zu treten.
- Reichen Sie das Formular 3 bis zum 31. Mai des auf das Verkaufsjahr folgenden Jahres ein
- Rechnen Sie bei Vertragsabschluss mit einer Quellensteuer von 28 % und beantragen Sie anschließend die Rückerstattung.
- Bewahren Sie die Originalrechnungen, Urkunden und Zahlungsbelege für alle Abzüge auf.
- Die Strafen für verspätete Einreichung beginnen bei 200 € und steigen mit zunehmender Verspätung an
- Professionelle Steuerberatung kostet in der Regel zwischen 500 und 2.000 Euro, spart aber oft deutlich mehr ein
Profi-Tipp: Beauftragen Sie einen Steuervertreter in Portugal, wenn Sie keine Adresse in Portugal haben. Dieser Vertreter nimmt offizielle Steuerbescheide entgegen und sorgt dafür, dass Sie wichtige Fristen nicht aufgrund von Postverspätungen oder Sprachbarrieren verpassen.
Erfahren Sie mehr über Immobilieninvestitionen an der Algarve mit Riva Prime
Der Umgang mit der Kapitalertragsteuer ist nur ein Aspekt einer erfolgreichen Immobilieninvestition in Portugal. Riva Prime ist darauf spezialisiert, ausländischen Investoren dabei zu helfen, die Immobilienchancen an der Algarve zu verstehen und davon zu profitieren, während wir uns um alle komplexen rechtlichen, steuerlichen und operativen Details kümmern. Unser Team begleitet Sie in jeder Phase – von der Identifizierung vielversprechender Immobilien über die Optimierung Ihrer steuerlichen Situation bis hin zur Verwaltung Ihrer Mieteinnahmen.
Ganz gleich, ob Sie sich zum ersten Mal mit dem Kauf einer Immobilie in Portugal befassen oder eine Ausstiegsstrategie für bestehende Bestände planen – wenn Sie den gesamten Investitionszyklus verstehen, können Sie Ihre Rendite maximieren. Unsere umfassenden Ressourcen decken alles ab, von Schritte zur Investition in Immobilien an der Algarve mit aktuellen Tipps zu Immobilieninvestitionen in Portugal, die sich mit Steuerplanung, Markt-Timing und Immobilienverwaltung befassen. Wir vermitteln Ihnen außerdem vertrauenswürdige Rechtsberatung für Immobilienkäufer, die Ihre Steuererklärungen bearbeiten und die vollständige Einhaltung des portugiesischen Rechts gewährleisten. Kontaktieren Sie Riva Prime, um zu besprechen, wie wir Sie bei Ihren Investitionszielen an der Algarve unterstützen können.
Häufig gestellte Fragen
Wie hoch ist der Steuersatz für Veräußerungsgewinne aus Immobilienverkäufen in Portugal für Nichtansässige?
Nichtansässige zahlen im Jahr 2026 einen Pauschalsatz von 28 % auf Veräußerungsgewinne aus dem Verkauf portugiesischer Immobilien. Dieser Satz gilt für den gesamten Gewinn nach Abzug der Anschaffungskosten, der Modernisierungskosten und der Veräußerungskosten. Ansässige profitieren von niedrigeren effektiven Steuersätzen, da 50 % der Gewinne steuerfrei sind und progressive Einkommensteuerklassen zur Anwendung kommen.
Gibt es Ausnahmeregelungen für die Reinvestition der Erlöse in andere portugiesische Immobilien?
Ja, Portugal bietet eine Reinvestitionsbefreiung an, durch die die Kapitalertragsteuer aufgeschoben oder ganz erlassen werden kann, wenn Sie den Verkaufserlös in eine andere förderfähige portugiesische Immobilie reinvestieren. Gebietsansässige haben einen umfassenderen Zugang zu dieser Befreiung, insbesondere beim Erwerb eines Hauptwohnsitzes innerhalb von 36 Monaten vor oder 24 Monaten nach dem Verkauf. Für Gebietsfremde gelten strengere Bedingungen, sie können jedoch unter bestimmten Umständen ebenfalls in den Genuss dieser Regelung kommen.
Wie und wann müssen ausländische Anleger ihre Steuererklärung für Kapitalerträge einreichen?
Ausländische Investoren müssen das Formular 3 (Modelo 3) bis zum 31. Mai des auf den Immobilienverkauf folgenden Jahres einreichen. Bei einem Verkauf im Jahr 2026 ist der Stichtag der 31. Mai 2027. Käufer behalten in der Regel 28 % des Gewinns bei Vertragsabschluss ein und führen diesen an die Steuerbehörden ab; Verkäufer reichen anschließend Steuererklärungen ein, um Rückerstattungen zu beantragen, falls ihre tatsächliche Steuerschuld aufgrund von Abzügen oder Freibeträgen geringer ausfällt.
Können Steuerabkommen zwischen Portugal und anderen Ländern die Kapitalertragsteuer verringern oder ganz beseitigen?
Steuerabkommen ermöglichen es Portugal in der Regel, Gewinne aus portugiesischen Immobilien zu besteuern, während Ihr Heimatland verpflichtet ist, Ihnen ausländische Steuergutschriften auf Ihre inländische Steuerschuld anzurechnen. Dies verhindert eine Doppelbesteuerung, mindert jedoch nicht die portugiesische Steuer selbst. Lassen Sie Ihr konkretes Abkommen von einem qualifizierten Berater prüfen, um zu verstehen, wie sich die Steuergutschriften auf Ihre Situation auswirken.
Welche Unterlagen müssen ausländische Investoren für die Veranlagung der Kapitalertragsteuer aufbewahren?
Sie müssen die Original-Kauf- und Verkaufsverträge, alle Rechnungen für Immobilienrenovierungen mit ordnungsgemäßen Umsatzsteuerbelegen, Belege für Anschaffungs- und Verkaufskosten, Kontoauszüge zum Nachweis der Zahlungen sowie Aufzeichnungen über die Wechselkurse zum Zeitpunkt der Transaktionen aufbewahren. Die portugiesischen Steuerbehörden verlangen Originalunterlagen, um Steuerabzüge zu genehmigen, und fehlende Unterlagen führen dazu, dass Steuerabzüge nicht anerkannt werden und höhere Steuerbescheide ausgestellt werden.