Sans stratégie claire, parcourir les innombrables annonces immobilières à Lagos peut rapidement passer de passionnant à décourageant. Pour de nombreux investisseurs européens et expatriés, c’est la capacité à aligner ses choix immobiliers sur ses objectifs financiers personnels qui fait la différence entre la réussite et la frustration. Ce guide explique en quoi la définition de vos objectifs, la compréhension des tendances locales et la recherche d’un accompagnement juridique et de gestion fiable constituent les clés pour garantir des locations saisonnières rentables et sans souci au cœur de l’Algarve.
Table des matières
- Étape 1 : Définissez vos objectifs d'investissement
- Étape 2 : Obtenir un financement et établir un budget
- Étape 3 : Choisissez le bien immobilier idéal en Algarve
- Étape 4 : Gérer les vérifications juridiques et les documents administratifs
- Étape 5 : Finaliser l'achat et préparer la gestion
Résumé rapide
| Point à retenir | Explication |
|---|---|
| 1. Définissez vos objectifs d'investissement | Avant de vous lancer dans la recherche d'un bien immobilier, déterminez clairement si vous visez des revenus locatifs, une plus-value immobilière ou un certain art de vivre. |
| 2. Établir un budget réaliste | Calculez l'ensemble des coûts associés, notamment l'apport personnel, les travaux de rénovation et les frais de gestion courants, afin d'éviter toute difficulté financière. |
| 3. Choisissez le type de bien immobilier qui vous convient | Adaptez votre choix de bien immobilier à votre stratégie d'investissement, en tenant compte de facteurs tels que l'historique des loyers et la demande dans le quartier. |
| 4. Procéder à des vérifications juridiques approfondies | Faites appel à un avocat qualifié pour vérifier la propriété du bien, la conformité fiscale et vous assurer que tous les permis nécessaires sont en règle avant l'achat. |
| 5. Se préparer à une gestion efficace | Mettre en place des processus de gestion immobilière et des plans d'entretien régulier afin de garantir le bon fonctionnement des biens et des rendements satisfaisants. |
Étape 1 : Définissez vos objectifs d'investissement
Avant de commencer à parcourir les annonces immobilières à Lagos, vous devez définir clairement les raisons qui vous poussent à investir. Vos objectifs d’investissement vous serviront de boussole pour toutes les décisions qui suivront, du choix du quartier à privilégier au montant que vous êtes prêt à dépenser. Sans cette clarté, vous risquez de vous lancer à la poursuite d’opportunités qui ne correspondent pas réellement à vos objectifs financiers.
Commencez par répondre en toute honnêteté à la question suivante : qu’est-ce qui compte le plus pour vous ? Achetez-vous principalement pour revenus locatifs des locations de vacances, ou comptez-vous plutôt sur plus-value immobilière au fil du temps ? Il ne s'agit pas de la même stratégie. Un bien immobilier qui génère des rendements mensuels élevés grâce à la location saisonnière à Lagos peut se présenter différemment d'un bien que vous détenez uniquement dans une optique de plus-value à long terme. Vous pourriez également envisager cela comme un investissement lié au mode de vie— posséder une belle maison où vous et votre famille passez vos vacances, les revenus locatifs venant compléter cette expérience. Ces trois approches sont valables, mais elles nécessitent des types de biens, des emplacements et des méthodes de gestion différents.
Vos réponses devraient vous permettre de définir ces éléments clés :
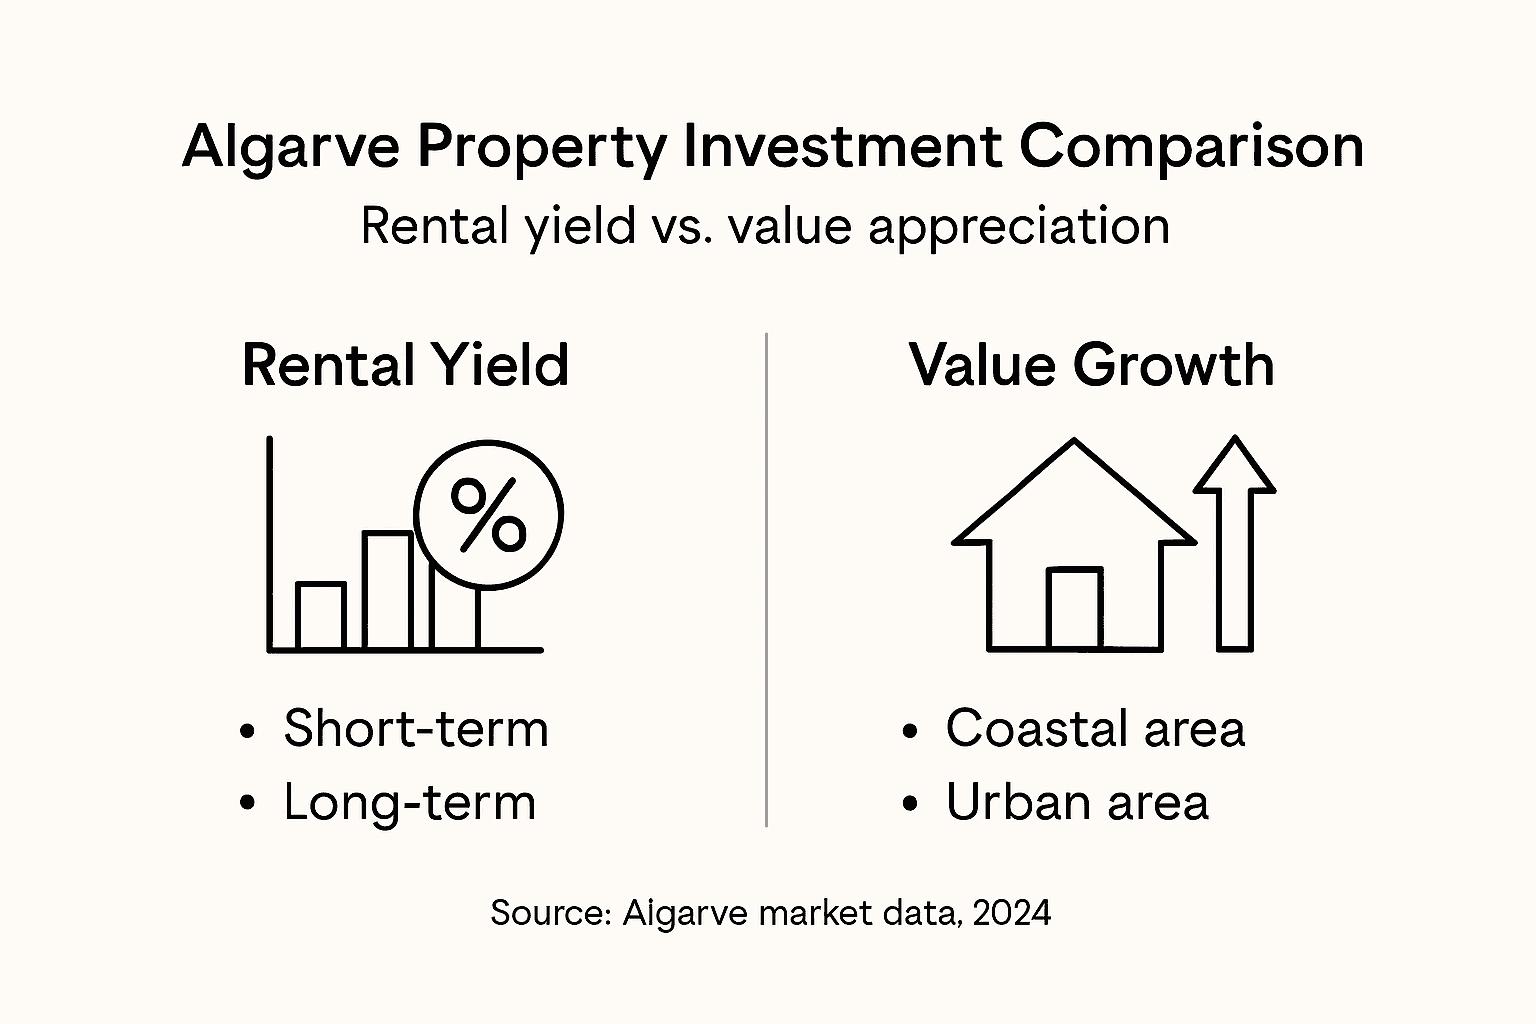
- Prévisions de rendement locatif: Quel rendement annuel visez-vous pour votre investissement ? Si vous recherchez des revenus locatifs élevés, les biens immobiliers en bord de mer, situés au cœur de Lagos, se louent généralement à des tarifs à la nuitée plus élevés. Si vous êtes prêt à accepter des rendements plus modestes en échange d’un potentiel de plus-value, les quartiers en plein essor pourraient offrir un meilleur rapport qualité-prix.
- Chronologie de l'appréciation du capital: Envisagez-vous de conserver ce bien immobilier pendant 5 ans, 10 ans ou indéfiniment ? Le marché de l'Algarve présente des tendances de croissance variables en fonction du développement local et de l'évolution de la demande européenne.
- Tolérance au risque: Êtes-vous prêt à faire face aux périodes de ralentissement saisonnier de la location saisonnière, ou avez-vous besoin de revenus réguliers et prévisibles ?
- Préoccupations liées à la monnaie et à l'inflation: En tant qu'investisseur européen, vous gérez votre exposition aux fluctuations des taux de change. Certains investisseurs utilisent l'immobilier comme couverture contre l'inflation ; d'autres y voient un moyen de diversifier leur portefeuille.
Recherches sur les tendances du marché local et la stabilité économique Cela vous permettra de déterminer précisément ce qui est réaliste au regard de vos objectifs. Lagos présente des avantages indéniables pour la location saisonnière : une demande touristique constante, un cadre fiscal favorable aux propriétaires non-résidents et la proximité des marchés européens. Cependant, les fluctuations saisonnières sont bien réelles. Comprendre ces tendances vous aidera à définir des attentes qui ne vous décevront pas.
Réfléchissez également à la manière dont cet investissement s'inscrit dans votre situation financière globale. Cet investissement vous permet-il de diversifier votre portefeuille au-delà des actions et des obligations ? Avez-vous besoin d’une gestion active, ou préférez-vous une gestion sans intervention de votre part ? Riva Prime assure la gestion immobilière à distance, ce qui est important si vous résidez hors du Portugal et que vous souhaitez vous épargner les tracas opérationnels liés à la coordination avec les prestataires ou à la gestion des communications avec les locataires à travers différents fuseaux horaires.
Les décisions d'investissement les plus judicieuses consistent à aligner vos objectifs financiers sur les atouts spécifiques qu'offre Lagos, et non à courir après ce qui semble rentable en théorie.
Ne négligez pas non plus de vous renseigner sur l'économie locale et la dynamique du marché locatif. Un bien immobilier situé dans une région où la demande touristique est forte toute l'année ne se comporte pas de la même manière qu'un bien situé dans une zone à caractère plus saisonnier. De même, il est important de comprendre la résilience climatique et les caractéristiques des logements qui séduisent les locataires vous aide à éviter les biens immobiliers qui pourraient rencontrer des difficultés pendant la basse saison ou attirer des réservations de moindre qualité.
Une mesure concrète : notez vos trois principaux objectifs financiers pour cet investissement, puis classez-les par ordre de priorité. Si générer 20 000 € de revenus locatifs par an est plus important pour vous que la plus-value immobilière, votre stratégie de sélection de biens immobiliers s'en trouve modifiée. Si la protection de votre capital et l'obtention de rendements modestes mais réguliers sont vos priorités, vous vous orienterez vers d'autres segments de marché et d'autres options de financement. Cet exercice simple vous évite de vous laisser influencer par des annonces immobilières tape-à-l'œil qui ne correspondent pas réellement à vos priorités.
Conseil de pro : Créez un simple tableau comparatif présentant différents scénarios d'investissement — un bien immobilier axé sur le rendement locatif, un autre sur le potentiel de plus-value — et effectuez des calculs de base pour chacun d'entre eux afin de déterminer lequel correspond le mieux à vos objectifs financiers réels et à votre tolérance au risque.
Voici une comparaison des objectifs d'investissement immobilier courants à Lagos et de leur incidence sur votre stratégie :
| Objectif d'investissement | Type de propriété | Emplacement idéal | Approche de gestion |
|---|---|---|---|
| Revenus locatifs | Appartement moderne, villa | Au bord de l'eau, centre-ville | Professionnel ou autogéré |
| Appréciation du capital | Maison de ville, quartier en plein essor | Quartiers en plein essor | Stratégie « mains dans les poches » ou détention à long terme |
| Investissement dans le mode de vie | Villa, maison en bord de mer | Endroits pittoresques ou situés en centre-ville | Modèle hybride avec des locations saisonnières |
Étape 2 : Obtenir un financement et établir un budget
Maintenant que vous connaissez vos objectifs d'investissement, il est temps de vous pencher sérieusement sur l'aspect financier. Obtenir un financement et établir un budget réaliste vous évite de craquer pour un bien immobilier que vous ne pouvez pas réellement vous permettre, et cela vous confère une certaine crédibilité lorsque vous faites des offres. Votre budget ne se limite pas au prix d’achat : il s’agit de bien cerner l’engagement financier global que représente la possession et la gestion d’une location saisonnière au Portugal.
Commencez par déterminer le montant que vous pouvez investir dès le départ sans mettre à mal vos finances personnelles. La plupart des investisseurs européens qui achètent en Algarve combinent apport personnel et financement. Les banques portugaises et certains prêteurs internationaux proposent des produits hypothécaires aux investisseurs non-résidents, bien que les conditions et les taux d’intérêt varient. Vous devrez généralement verser un apport initial compris entre 20 et 40 % pour bénéficier de conditions de prêt avantageuses, en fonction du prêteur et de votre profil financier. Avant de vous adresser à un prêteur, mettez de l’ordre dans vos finances. Calculez votre patrimoine net actuel, rassemblez vos derniers relevés bancaires et examinez votre situation en matière de crédit. Les prêteurs souhaitent constater des revenus stables, un niveau d’endettement gérable et des réserves réelles en plus de l’apport personnel.
Votre budget doit tenir compte de bien plus que le prix d'achat :
- Acompte et frais de clôture: Prévoyez entre 25 et 35 % du prix d'achat pour l'apport personnel, plus 7 à 10 % supplémentaires pour les frais juridiques, les droits de mutation, l'enregistrement et les frais bancaires.
- Rénovation et aménagement: Même les biens immobiliers prêts à emménager nécessitent souvent des travaux de rénovation pour attirer des loyers élevés. Prévoyez entre 10 et 20 % du prix d'achat pour la rénovation de la cuisine, la remise à neuf de la salle de bains, l'aménagement extérieur et l'achat de mobilier de qualité capable de résister à une utilisation fréquente par les locataires.
- Gestion et entretien immobiliers: Si vous faites appel à une société de gestion professionnelle telle que Riva Prime, prévoyez de verser entre 20 et 30 % des revenus locatifs bruts pour des services comprenant la promotion, la communication avec les clients, la coordination du nettoyage et la supervision de l'entretien.
- Charges d'exploitation annuelles: Les taxes foncières, les assurances, les charges (même lorsque le bien est inoccupé), l'accès à Internet et les provisions pour imprévus (réparations inattendues) représentent généralement entre 15 et 25 % des revenus locatifs annuels.
- Réserves de devises: En tant qu'investisseur européen percevant des revenus en euros mais susceptible de gérer des flux de trésorerie sur différents marchés, prévoyez une marge de manœuvre pour faire face aux fluctuations des taux de change et aux baisses saisonnières de revenus.
Ne sous-estimez pas le caractère saisonnier du tourisme à Lagos. Les mois d’été génèrent un taux d’occupation élevé et des tarifs à la nuitée élevés, mais l’hiver et les saisons intermédiaires nécessitent des tarifs compétitifs pour remplir les calendriers. Un établissement qui génère 25 000 € en juillet pourrait ne rapporter que 8 000 € en février. Votre budget doit tenir compte de cette réalité sans vous obliger à baisser vos standards ni à vous surendetter.
Lorsque vous évaluez les différentes options de financement, comparez attentivement les conditions proposées. Les taux d'intérêt, la durée du prêt, les pénalités de remboursement anticipé et les clauses relatives à la devise ont toutes une incidence sur le coût réel de votre emprunt. Certains investisseurs internationaux optent pour un financement portugais en raison des avantages fiscaux potentiels et de la connaissance du marché local, tandis que d'autres préfèrent les conditions familières proposées par leur banque dans leur pays d'origine. Vous pouvez explorer options de financement pour l'investissement immobilier pour comprendre comment les professionnels encadrent ces décisions.
Fixez-vous un prix d’achat maximal et respectez-le. Ce montant doit tenir compte de votre capacité à verser un apport personnel, du ratio prêt/valeur souhaité et de votre capacité à couvrir toutes les charges d’exploitation tout en atteignant vos objectifs de rendement. Si votre analyse montre que pour atteindre vos objectifs de rendement locatif, vous devez acheter un bien à 500 000 €, mais que vous ne pouvez financer confortablement que 400 000 €, c’est une information précieuse. Ne vous aventurez pas dans une fourchette de prix plus élevée en espérant qu’une plus-value future ou des loyers supérieurs aux prévisions vous sauveront la mise.
Votre budget est une limite financière, et non une simple recommandation : il vous protège contre un endettement excessif et permet de veiller à ce que vos investissements restent en adéquation avec vos capacités réelles.
Tenez également compte des implications fiscales de votre structure de financement. La manière dont vous détenez le bien immobilier (à titre personnel, via une société ou une fiducie) et la manière dont vous le financez ont une incidence sur vos obligations fiscales au Portugal et, éventuellement, dans votre pays d’origine. C’est là qu’il est essentiel de faire appel à des professionnels qualifiés. La législation fiscale portugaise offre des avantages spécifiques aux investisseurs non-résidents, mais vous devez structurer votre achat et votre financement de manière à en bénéficier.
Un élément souvent négligé : prévoyez une marge de manœuvre psychologique. Si votre analyse montre que vous pouvez vous permettre d’acheter un bien immobilier à 450 000 € tout en atteignant vos objectifs de rendement, mais que cela ne vous laisse aucune marge d’erreur, envisagez plutôt de viser un bien à 400 000 €. L'investissement immobilier ne consiste pas à maximiser l'effet de levier, mais à constituer un patrimoine dont les performances sont prévisibles sur plusieurs années.
Conseil de pro : Obtenez une pré-approbation auprès d’au moins deux établissements de crédit avant de vous lancer dans la recherche d’un logement afin de connaître votre capacité d’emprunt réelle et de comparer les conditions proposées. Fixez ensuite votre budget à un niveau inférieur de 10 à 15 % au montant maximal qui vous a été accordé, afin de conserver une certaine souplesse financière face à des dépenses imprévues ou à des opportunités stratégiques.
Pour vous permettre de vous y retrouver rapidement, voici un résumé des principales catégories de coûts à prendre en compte lorsque vous investissez dans l'immobilier en Algarve :
| Catégorie de coût | Portée estimée | Fréquence typique |
|---|---|---|
| Acompte | 20-40% du prix d'achat | Une seule fois, lors de l'achat |
| Frais de clôture | 7-10% du prix d'achat | Une seule fois, lors de l'achat |
| Rénovation et aménagement | 10-20% du prix d'achat | Paiement unique, versé d'avance |
| Frais de gestion | 20-30% des revenus locatifs | En cours, annuel |
| Dépenses annuelles | 15-25% des revenus locatifs | En cours, annuel |
| Comptable / déclaration fiscale | 300 à 600 € par an | Annuel |
Étape 3 : Choisissez le bien immobilier idéal en Algarve
Une fois vos objectifs d'investissement clairement définis et votre budget établi, il est temps de trouver le bien immobilier qui vous convient. Choisir la bonne maison en Algarve ne se résume pas à craquer pour une belle vue : il s'agit de sélectionner un bien qui corresponde à vos objectifs financiers, qui attire des locataires fiables et dont la valeur s'apprécie au fil du temps. Cette étape nécessite de trouver le juste équilibre entre émotion et analyse.
Commencez par déterminer quel type de bien correspond à votre stratégie d’investissement. Visez-vous un appartement moderne dans le centre-ville de Lagos pour maximiser vos revenus locatifs grâce aux locations de vacances, ou une villa indépendante avec piscine et espace extérieur permettant d’appliquer des tarifs à la nuitée très élevés ? Peut-être envisagez-vous une maison de ville traditionnelle dans un quartier en plein essor, susceptible de prendre de la valeur à long terme. Chaque type de bien génère des rendements différents. Les appartements modernes se louent généralement plus rapidement en haute saison, car les voyageurs privilégient le confort et un entretien minimal. Les villas avec piscine attirent les familles prêtes à payer des tarifs plus élevés, mais elles nécessitent davantage d’entretien et d’attention de la part du gestionnaire. Comprendre les différents types d'investissement immobilier pour les acheteurs en Algarve vous aide à affiner votre recherche pour vous concentrer sur les catégories qui correspondent réellement à vos objectifs, plutôt que de vous laisser séduire par toutes les annonces qui vous semblent intéressantes.
L'emplacement à Lagos a une importance capitale. Les biens situés en bord de mer ou dans le centre historique atteignent des prix et des tarifs à la nuitée très élevés, mais ils sont également saturés en haute saison et font face à une concurrence intense. Les biens situés à un ou deux pâtés de maisons du bord de mer offrent souvent un meilleur rendement, car ils coûtent 20 à 30 % moins cher tout en attirant une demande locative solide. La proximité des plages, des restaurants et des attractions touristiques influence l’attrait locatif, tout comme la disponibilité des places de stationnement, les niveaux de bruit et le profil de vos voisins immédiats. Un logement situé dans une rue calme donnant sur un jardin peut se louer à un tarif par nuit inférieur à celui des logements en bord de mer, mais il attire les familles en quête de détente plutôt que d’ambiance festive, ce qui se traduit par de meilleurs avis et des réservations répétées.
Tenez compte de ces facteurs essentiels lorsque vous comparez des biens immobiliers :
- Historique des loyers et tarifs comparables: Si le bien est déjà loué, examinez les calendriers de réservation et les tarifs à la nuitée des deux dernières années. Quel taux d'occupation a-t-il réellement atteint ? Quels tarifs a-t-il pratiqués pendant les saisons intermédiaires ? Comparez ces données à celles de biens similaires dans la région afin de cerner le potentiel de revenus réaliste, et non pas les promesses marketing exagérées.
- État physique et coûts cachés: Faites réaliser une inspection approfondie avant de faire une offre. Les biens immobiliers portugais cachent parfois des problèmes importants. Une plomberie vétuste, des installations électriques nécessitant une mise à niveau ou des problèmes structurels peuvent rapidement épuiser votre budget de rénovation. Tenez compte de coûts de réparation réalistes, et pas seulement des travaux esthétiques.
- Exigences en matière de gestion locative: L'agencement et les équipements de l'établissement attirent-ils des clients qui aiment s'impliquer et ont besoin d'une communication constante, ou plutôt des voyageurs indépendants ? Certains établissements nécessitent naturellement moins d'attention de la part de la direction. Les appartements d'angle dotés d'entrées indépendantes s'avèrent souvent plus adaptés que les appartements urbains traditionnels, où les plaintes liées au bruit peuvent poser problème.
- Évolution saisonnière de la demande: Étudiez les tendances de réservation pour des établissements similaires situés dans cette localité précise. Certains quartiers attirent des touristes tout au long de l'année, tandis que d'autres connaissent un pic d'activité en été et rencontrent des difficultés de novembre à mars. Votre budget doit tenir compte de ces réalités.
- Portefeuille de projets de développement local: Quels sont les chantiers en cours dans les environs ? La construction de nouveaux hôtels ou centres commerciaux, ou encore des travaux de rénovation de grande envergure, peuvent faire grimper la valeur des biens immobiliers, mais aussi créer une concurrence ou modifier le caractère du quartier. Discutez avec les habitants et consultez les plans d’urbanisme de la commune.
Ne négligez pas la visite du quartier. Si possible, passez-y du temps à différents moments de la journée et à différentes saisons. Promenez-vous dans les environs la nuit. Allez manger dans les restaurants du coin. Discutez avec les gestionnaires immobiliers et d’autres propriétaires bailleurs. Vous saurez ainsi intuitivement si ce coin de Lagos correspond vraiment au profil de locataire que vous visez.
Le meilleur bien immobilier d'investissement n'est pas forcément le plus beau : c'est celui qui génère des rendements élevés, avec une demande locative prévisible et une complexité opérationnelle gérable.
Lorsque vous trouvez des biens immobiliers répondant à vos critères, demandez des documents détaillés. Obtenez des copies des dernières factures de charges pour évaluer les coûts d’exploitation, les baux des locations récentes afin de vérifier les revenus déclarés, ainsi que les registres d’entretien indiquant les installations qui ont été récemment modernisées. De nombreux vendeurs mettent en valeur leurs biens à la vente sans s’attaquer aux problèmes sous-jacents. Vous voulez des faits, pas des arguments de vente.
La négociation du prix est essentielle sur ce marché. Les biens sont souvent proposés à un prix supérieur à leur valeur réelle, et les investisseurs avisés parviennent à négocier des prix inférieurs de 8 à 15 % au prix demandé. Le rapport de votre expert immobilier constitue ici un atout. Si des réparations s’avèrent nécessaires, servez-vous de devis précis pour justifier des offres à la baisse. Comparez le bien qui vous intéresse aux ventes récentes (et non aux annonces en cours) afin de déterminer sa valeur marchande réelle. Les agents immobiliers disposent de ces données et peuvent vous aider à formuler des offres réalistes.
Prenez votre décision de manière méthodique. Créez un tableau simple comparant vos trois meilleurs candidats selon des critères clés : prix d'achat, revenus locatifs annuels estimés, charges d'exploitation, taux de plus-value prévu et complexité de gestion. Faites vos calculs. Le bien immobilier qui semble le plus attrayant à première vue s'avère souvent moins performant que celui qui s'avère le plus judicieux d'un point de vue mathématique.
Conseil de pro : Avant de vous engager dans l'achat d'un bien immobilier, contactez deux sociétés indépendantes de gestion de locations saisonnières afin d'obtenir des prévisions de revenus détaillées, fondées sur les caractéristiques et l'emplacement du bien : leurs estimations permettent souvent de déterminer si le potentiel de revenus du bien correspond aux affirmations du vendeur.
Étape 4 : Gérer les vérifications juridiques et les documents administratifs
Cette étape permet de distinguer les investisseurs sérieux de ceux qui en feront l’amère expérience par la suite. Les vérifications juridiques et une documentation en bonne et due forme protègent votre investissement, garantissent le respect des obligations fiscales et vous évitent des surprises coûteuses une fois le contrat signé. Au Portugal, le cadre juridique régissant la propriété immobilière est simple, mais il diffère de ce que vous connaissez probablement dans votre pays d’origine. Comprendre le processus et faire appel à des professionnels qualifiés vous permet d’avancer en toute confiance.
Commencez par embaucher un avocat portugais habilité à exercer spécialisé dans les transactions immobilières. Ce n’est pas facultatif, c’est indispensable. Votre avocat examine tous les documents, effectue une vérification préalable du bien et défend vos intérêts tout au long du processus d’achat. Il vérifiera que le vendeur est bien le propriétaire du bien et qu’il a le droit de le vendre. Il s’assurera qu’il n’y a pas de dettes en cours, de privilèges ou de litiges juridiques liés au bien. Il vérifiera également que tous les permis et certificats sont en règle. Un bon avocat coûte entre 1 500 et 3 000 € pour une transaction simple, une somme qui s’amortit largement en détectant les problèmes avant qu’ils ne deviennent coûteux.
Parmi les vérifications juridiques essentielles que votre avocat doit effectuer, on peut citer :
- Vérification de l'enregistrement d'un bien immobilier: Vérifiez que le bien est bien enregistré auprès du registre foncier portugais (Conservatória do Registo Predial) et que le droit de propriété du vendeur est incontestable et libre de toute charge. Un bien dont le titre de propriété n’est pas clair ou qui fait l’objet de litiges peut vous entraîner dans des années de procédure judiciaire.
- Contrôle de conformité fiscale: Vérifiez que le bien immobilier ne fait l'objet d'aucun arriéré d'impôts fonciers ni de dettes municipales. Toute dette en suspens vous sera transférée en tant que nouveau propriétaire ; votre notaire doit donc se procurer une attestation officielle confirmant que tous les impôts ont été acquittés.
- Permis de construire et certificats: Pour les biens immobiliers ayant fait l'objet de travaux de rénovation ou de modification, assurez-vous que les permis nécessaires ont bien été obtenus et que les travaux ont été contrôlés. Des travaux de rénovation illégaux peuvent vous obliger à les démolir ou vous exposer à des amendes. Procurez-vous un certificat de performance énergétique, qui est obligatoire pour toute vente.
- Conformité en matière de licences de location: Si vous achetez un bien immobilier déjà destiné à la location, vérifiez qu'il est conforme à la réglementation en vigueur auprès des autorités touristiques locales. Les règles relatives aux locations de courte durée varient d'une commune à l'autre. Certains quartiers exigent des autorisations spécifiques ou imposent des restrictions sur les locations de vacances. Tout manquement à ces règles peut entraîner des amendes ou la cessation forcée de l'activité de location.
- Évaluations structurelles et environnementales: Faites réaliser une expertise structurelle indépendante et une étude environnementale. Les bâtiments portugais contiennent parfois de l'amiante ou d'autres matériaux dangereux. Il est important de vous renseigner sur ces questions avant l'achat, et non après.
Votre avocat vous conseillera également sur la meilleure façon de structure juridique de la propriété. Faut-il acheter à titre particulier, créer une société au Portugal ou recourir à une structure de fiducie ? Ces différentes approches ont des implications fiscales différentes, tant au Portugal que dans votre pays d'origine. Les investisseurs non-résidents bénéficient souvent de dispositions fiscales spécifiques, mais vous devez structurer correctement votre achat pour pouvoir en profiter. C'est là que les conseils d'un professionnel s'avèrent indispensables.
Au cours de la phase de documentation, vous aurez affaire à plusieurs documents essentiels. Le contrat de promesse (contrat de promesse) est un accord préliminaire définissant les modalités, le prix et les conditions. Il est juridiquement contraignant et nécessite généralement le versement d'un acompte de 10 à 20 %. Le acte de vente définitif (l'acte notarié) est le document juridique faisant foi qui officialise le transfert de propriété. Cette formalité a lieu chez un notaire, en présence des deux parties. Le droits de mutation (L'« Imposto Municipal sobre Transmissões Onerosas de Imóveis », ou IMT) est calculé et acquitté sur la base de la valeur fiscale du bien immobilier, qui peut différer du prix d'achat.
Prévoyez une durée de 60 à 90 jours pour la procédure juridique, depuis l'acceptation de l'offre jusqu'à la signature définitive de l'acte de vente. Pendant cette période, votre avocat procède à une vérification préalable, organise le financement (le cas échéant) et prépare l'ensemble des documents. Ne précipitez pas cette étape. Prendre le temps de tout vérifier vous protège bien davantage que de gagner quelques semaines.
Les raccourcis juridiques pris lors de l'achat se traduisent souvent par des problèmes coûteux une fois que vous êtes propriétaire du bien — des problèmes qui auraient pu être résolus pour une fraction du coût final.
Un élément souvent négligé : vérifier le statut de la licence de location avant l'achat. Certaines communes de l'Algarve ont mis en place des restrictions concernant les locations de vacances de courte durée. Lagos, où vous envisagez probablement d'acquérir un bien immobilier, autorise les locations de vacances mais impose des obligations spécifiques en matière d'enregistrement. Votre avocat doit vérifier que le bien est conforme à la réglementation en vigueur et, si nécessaire, vous aider à obtenir les autorisations requises avant que vous ne commenciez à accueillir des locataires.
Aborder également planification fiscale avec votre avocat portugais et votre conseiller fiscal dans votre pays d'origine. Les non-résidents sont soumis à des obligations fiscales différentes de celles des résidents portugais. Les revenus locatifs, les plus-values et la détention de biens immobiliers nécessitent une organisation minutieuse afin de minimiser la charge fiscale inutile tout en respectant pleinement la réglementation. De nombreux investisseurs prennent, au moment de l'achat, des décisions d'organisation qu'ils regrettent des années plus tard, car ils n'avaient pas compris dès le départ les implications fiscales.
Enfin, veillez à obtenir des copies de tous les documents. Vous devriez recevoir l'acte de vente définitif, les certificats, les rapports d'inspection et toute la correspondance. Conservez-les en lieu sûr. Ces documents constituent la preuve de votre propriété et s'avèrent indispensables si vous décidez par la suite de vendre, de refinancer votre bien ou de faire une déclaration de sinistre.
Données professionnelles : Demandez à votre avocat de vous remettre un résumé écrit détaillé répertoriant tous les documents examinés, toutes les vérifications effectuées et tous les problèmes constatés avant de signer l'acte de vente définitif : cela vous permettra de disposer d'un compte rendu clair de votre diligence raisonnable et vous protégera si des problèmes devaient survenir après l'achat.
Étape 5 : Finaliser l'achat et préparer la gestion
Vous êtes dans la dernière ligne droite. Finaliser l'achat implique de régler toutes les formalités administratives restantes, d'effectuer le virement bancaire et de devenir officiellement propriétaire. Vient ensuite la phase cruciale de passage au mode de gestion : préparer votre bien immobilier pour qu'il génère des revenus dès le premier jour. Cette étape transforme votre investissement, qui passe d'un simple projet à un actif opérationnel.
Au cours des dernières semaines précédant la signature, coordonnez-vous avec votre avocat, votre prêteur (le cas échéant) et l'agent immobilier du vendeur afin de confirmer le calendrier. Le signature de l'acte définitif (l'acte notarié) se déroule chez un notaire, généralement en personne, mais parfois par procuration si vous ne pouvez pas vous rendre au Portugal. Lors de ce rendez-vous, vous vérifierez une dernière fois tous les détails, signerez les documents et recevrez votre titre de propriété. Le notaire se charge de l'enregistrement officiel auprès du cadastre portugais et gère le paiement des droits de mutation. Une fois la signature effectuée, le bien immobilier vous appartient légalement.
Avant le jour de la clôture, veillez à effectuer ces derniers préparatifs :
- Dernière visite des lieux: Rendez-vous une dernière fois sur place pour vérifier que l'état des lieux correspond bien à ce qui a été convenu, que les réparations promises ont bien été effectuées et que le vendeur a retiré ses effets personnels comme convenu. Prenez des photos et signalez immédiatement tout écart constaté. C'est votre dernière chance de repérer d'éventuels problèmes avant le virement des fonds.
- Transfert des services publics et des prestations: Veillez à faire transférer les abonnements à l'eau, à l'électricité, au gaz et à Internet à votre nom. Entamez ces démarches 2 à 3 semaines avant la signature de l'acte de vente afin d'éviter toute interruption de service. Vous aurez besoin des nouvelles coordonnées des comptes pour la gestion immobilière.
- Passation de marchés dans le domaine de l'assurance: Souscrivez une assurance habitation avant de prendre possession du bien. Les biens immobiliers portugais grevés d'un prêt hypothécaire doivent obligatoirement être assurés, mais même en l'absence de financement, cette couverture vous protège contre les incendies, le vol et la responsabilité civile. Informez votre assureur de toute activité de location prévue, car les polices d'assurance habitation standard ne couvrent pas les locations de vacances.
- Dispositions bancaires: Ouvrez un compte bancaire au Portugal si vous n'en avez pas déjà un. Cela facilite la perception des loyers, le paiement des impôts et la gestion des dépenses liées à votre bien immobilier. De nombreuses banques proposent des comptes spécialement destinés aux investisseurs immobiliers étrangers.
- Enregistrement fiscal: Inscrivez-vous auprès des autorités fiscales portugaises (Autoridade Tributária) en tant que propriétaire non-résident. Vous recevrez un numéro d'identification fiscale (NIF) nécessaire pour toutes vos déclarations fiscales, vos abonnements aux services publics et vos assurances. En général, c'est votre avocat qui s'en charge, mais assurez-vous que cette démarche a bien été effectuée.
Dès que vous êtes officiellement propriétaire du bien immobilier, la gestion commence immédiatement. Que vous fassiez appel à une société de gestion professionnelle ou que vous vous chargiez vous-même de la gestion, la première priorité est préparer le logement pour les hôtes. Si vous achetez un bien immobilier déjà loué, vous reprenez probablement la stratégie de gestion mise en place par le précédent propriétaire. Demandez-vous si cette stratégie correspond à vos objectifs de rentabilité. De nombreux investisseurs constatent que le fait de moderniser la décoration, d’améliorer les photos ou d’ajuster les stratégies tarifaires permet d’augmenter le taux d’occupation et les revenus dès la première saison.
S'il s'agit de votre premier bien immobilier destiné à la location, il est important de bien comprendre Comment mettre en place une gestion immobilière efficace assure un fonctionnement fluide et sans stress. Les sociétés de gestion professionnelles se chargent de la communication avec les clients, de la coordination des réservations, du ménage, de la supervision de l'entretien et de la gestion des urgences. Elles facturent généralement entre 20 et 30 % des revenus locatifs bruts, une somme bien dépensée si elle permet d'éviter les tracas liés à la gestion à distance d'un bien immobilier, malgré les décalages horaires et les barrières linguistiques.
Mettez immédiatement en place un suivi comptable et financier. Notez chaque dépense : charges, produits d’entretien, réparations, frais de gestion immobilière, assurances. Il s’agit de dépenses professionnelles déductibles qui réduisent vos revenus locatifs imposables. Utilisez un logiciel de comptabilité ou faites appel à un comptable portugais pour tenir une comptabilité bien organisée. Les déclarations fiscales annuelles nécessitent une documentation détaillée des revenus et des dépenses ; adopter de bonnes habitudes dès le premier jour vous évitera donc de vous retrouver débordé à l’approche de la période des impôts.
Créer un plan de maintenance Dressez la liste des tâches courantes et de leur calendrier. Quand faut-il faire entretenir les climatiseurs ? À quelle fréquence faut-il nettoyer et entretenir les piscines ? Quels sont les préparatifs saisonniers nécessaires pour le bien immobilier ? Consignez tout par écrit. Répartissez clairement les responsabilités, que vous vous occupiez vous-même de la gestion ou que vous la déléguiez à une société de gestion. Les biens immobiliers qui bénéficient d’un entretien préventif régulier prennent mieux de la valeur et nécessitent moins de réparations d’urgence.
La différence entre un bien immobilier qui génère des rendements élevés et un autre qui se contente d'atteindre le seuil de rentabilité tient souvent à la qualité de la gestion au cours de la première année : les décisions prises dès le départ définissent des schémas qui perdurent pendant des années.
Au cours de votre première saison de location, surveillez de près les performances. À quelle vitesse les réservations se remplissent-elles ? Les tarifs à la nuitée se maintiennent-ils comme prévu ? Quels commentaires les clients laissent-ils ? Utilisez ces données concrètes pour apporter des ajustements. Peut-être faut-il mettre à jour les photos du logement. Peut-être que des ajustements tarifaires pendant les saisons intermédiaires permettraient d’améliorer le taux d’occupation. Peut-être que des améliorations mineures apportées à certains équipements justifieraient des tarifs plus élevés. De petits ajustements fondés sur l’expérience réelle des clients génèrent souvent des retours disproportionnés.
Prévoyez des réunions régulières avec votre société de gestion ou votre interlocuteur chargé de l'entretien afin de faire le point sur le fonctionnement de l'établissement. Les normes de nettoyage répondent-elles à vos attentes ? Les demandes d'entretien sont-elles traitées rapidement ? La communication avec les clients est-elle assurée sans délai ? Un suivi régulier permet d'éviter que de petits problèmes ne se transforment en problèmes coûteux.
Enfin, prévoyez à l'avance vos obligations fiscales. Les propriétaires non-résidents au Portugal doivent remplir une déclaration d'impôts annuelle afin de déclarer leurs revenus locatifs et leurs dépenses. Cette démarche est généralement prise en charge par un expert-comptable portugais, ce qui coûte entre 300 et 600 € par an, mais garantit le respect de la réglementation et permet de bénéficier de toutes les déductions. Prévoyez ce montant dans votre budget à partir de vos revenus locatifs plutôt que de le considérer comme une dépense imprévue.
Données professionnelles : Avant l'arrivée de votre premier client, préparez un guide d'accueil détaillé contenant les mots de passe Wi-Fi, le mode d'emploi des appareils électroménagers, le règlement intérieur, les coordonnées à retenir en cas d'urgence et des recommandations sur les lieux : une communication claire et complète dès le départ permet d'éviter 80 % des problèmes rencontrés par les clients et contribue directement à améliorer les avis en ligne.
Réussissez vos investissements immobiliers rentables en Algarve grâce à l'accompagnement d'experts
S'y retrouver dans les subtilités de l'achat d'un bien immobilier en Algarve en vue d'un investissement rentable peut sembler une tâche insurmontable. L'article met en avant des défis tels que l'obtention d'un financement adapté, la compréhension des cadres juridiques locaux et le choix de biens immobiliers correspondant à vos objectifs en matière de revenus locatifs et de plus-value. Si vous souhaitez éviter les mauvaises surprises coûteuses liées à une documentation peu claire, aux fluctuations saisonnières des loyers ou aux tracas liés à la gestion immobilière, vous avez besoin d'un partenaire de confiance qui connaît bien le marché de Lagos et qui puisse vous accompagner à chaque étape.
Riva Prime propose une solution complète et sans souci, spécialement conçue pour les investisseurs européens souhaitant tirer parti du marché immobilier haut de gamme de l'Algarve. De la recherche de biens immobiliers par des experts à la diligence raisonnable, en passant par l'assistance juridique et la gestion locative à distance, nous vous aidons à concrétiser vos objectifs d'investissement. Découvrez comment préserver votre budget, optimiser vos rendements locatifs et simplifier la gestion de votre bien immobilier où que vous soyez en vous rendant sur Riva Prime. Prenez dès maintenant les rênes de votre avenir en matière d'investissement grâce à des solutions de financement immobilier et à des conseils personnalisés spécialement conçus pour les marchés de Lagos et de l'Algarve.
Questions fréquemment posées
Comment évaluer mes objectifs d'investissement en vue de l'achat d'un bien immobilier en Algarve ?
Pour évaluer vos objectifs d'investissement, commencez par déterminer si vous recherchez des revenus locatifs, une plus-value ou un investissement axé sur votre mode de vie. Notez vos trois principaux objectifs financiers et classez-les par ordre de priorité afin de guider votre choix de bien immobilier.
Quelles sont les possibilités de financement pour l'achat d'un bien immobilier en Algarve ?
Les investisseurs européens ont généralement recours à une combinaison de liquidités et de crédit, les banques portugaises proposant des produits hypothécaires aux non-résidents. Évaluez votre capacité à verser un apport personnel et renseignez-vous auprès de différents prêteurs afin de connaître vos options d'emprunt avant de vous lancer dans la recherche d'un logement.
Comment choisir le type de bien immobilier le mieux adapté à ma stratégie d'investissement en Algarve ?
Déterminez quel type de bien immobilier correspond à votre stratégie d'investissement, qu'il s'agisse d'un appartement moderne destiné à générer des revenus locatifs ou d'une villa répondant à un certain art de vivre. Tenez compte de l'emplacement et de la demande locative pour chaque type de bien afin de vous assurer qu'il répond à vos objectifs financiers.
Quelles vérifications juridiques dois-je effectuer avant de finaliser l'achat d'un bien immobilier en Algarve ?
Il est essentiel de faire appel à un avocat qualifié pour effectuer les vérifications juridiques nécessaires, notamment celles relatives à l'enregistrement du bien immobilier et à la conformité fiscale. Assurez-vous que tous les permis et certificats requis sont en règle avant de procéder à l'achat afin d'éviter tout problème juridique ultérieur.
Comment préparer mon bien immobilier récemment acquis en vue d'une gestion locative rentable ?
Pour préparer votre bien à la gestion locative, veillez à ce qu’il réponde aux attentes des locataires grâce à un mobilier et des équipements de qualité. Mettez en place un plan de gestion efficace, que vous fassiez appel à une agence spécialisée ou que vous vous en chargiez vous-même, afin de rationaliser les opérations dès l’achat.
Quelles sont les obligations fiscales des propriétaires non-résidents en Algarve ?
Les propriétaires non résidents doivent remplir une déclaration fiscale annuelle indiquant leurs revenus locatifs et leurs dépenses au Portugal. Prévoyez un coût annuel estimé entre 300 et 600 € pour faire appel à un expert-comptable qui vous aidera à gérer ces obligations et à vous assurer de votre conformité.
Recommandé
- 7 types d'investissements immobiliers pour les acheteurs de l'Algarve - RIVA PRIME CONSULTING
- 7 types d'investissements immobiliers pour les acheteurs de l'Algarve - RIVA PRIME CONSULTING
- Pourquoi acheter pour louer en Algarve : Les avantages de la location - RIVA PRIME CONSULTING
- Pourquoi investir dès aujourd’hui dans l’immobilier côtier portugais – RIVA PRIME CONSULTING